


この記事の要点
- 01S/4HANAでは原価要素がG/L勘定の一種になり、勘定科目表が財務会計と管理会計の共通の土台になった
- 02グループで一つの勘定科目表にするか国別にするかで、会社コードをまたぐ原価計算の可否が決まる
- 03勘定で分けるのは報告上の区別と原価の流れの種類。部門や製品といった見る角度は勘定以外に持たせる
目次7項目
S/4HANA移行で決めることのうち、移行方式やアドオンの扱い、データ移行の段取り、テストの計画は、ベンダーと詰めていけます。経理が自分で決めるしかないのは、勘定科目表をどう持つかです。
S/4HANAでは管理会計の原価要素が総勘定元帳の勘定科目と一本になり、財務会計と管理会計のデータが同じ勘定科目表の上で記録されるようになりました。財務報告の都合で勘定を切るのか、管理会計の都合で切るのか。この優先順位を先に決めておかないと、移行の設計は両方の要望を足し合わせる方向へ流れます。 勘定科目は増え続け、配賦のルールは古いまま持ち越されます。この論点は、SAP 2027年問題の記事で経理が決めるべき5つの論点の最初に挙げたものです。
S/4HANAでは、原価要素が勘定科目表の中に入った
原価要素は、管理会計(CO)で費用や収益を分類する項目です。外部から買った材料費や人件費のような費用を表すものを一次原価要素、社内で原価を配賦したり振り替えたりするときに使うものを二次原価要素と呼びます。従来は、G/L勘定とは別のマスタとして管理会計の側で持ち、KA01(一次)やKA06(二次)といったトランザクションで登録していました。
S/4HANAでは違います。仕訳明細の「勘定」の項目が、G/L勘定と原価要素の両方を表します。SAP Help Portalの説明では、原価要素は勘定科目表の一部になり、原価要素のマスタを別に維持する必要はなくなりました。登録はG/L勘定の画面(FS00)か、SAP FioriのG/L勘定マスタデータ管理アプリで行います。
G/L勘定のマスタには、管理会計のための項目が加わっています。勘定の種類として「一次原価または収益」か「二次原価」かを選び、そのうえで原価要素タイプを指定します。原価要素タイプは、その勘定でどんな取引を扱えるかを決める分類で、主なものは次のとおりです。
| 勘定の種類 | 原価要素タイプの例 | 使いみち |
|---|---|---|
| 一次原価または収益 | 01 一次原価、11 売上、12 売上控除、22 外部決済 | 財務会計から転記される費用・収益、管理会計の外への決済 |
| 二次原価 | 21 内部決済、41 間接費の配賦率、42 配賦、43 内部活動配分 | 管理会計の中での原価の配賦・振替 |
明細の置き場所も一つになりました。財務会計と管理会計の明細が、ユニバーサルジャーナル(ACDOCA)に一緒に記録されます。SAPの説明では、勘定科目表には貸借対照表と損益計算書の勘定に加えて二次原価の勘定も含まれ、G/L勘定と原価要素の対応表を持つ必要もありません。なお、会計伝票の明細テーブル(BSEG)はS/4HANAでも残っており、元の伝票や未決済明細の管理に使われています。
移行後は、勘定科目表が財務会計と管理会計の共通の土台になる
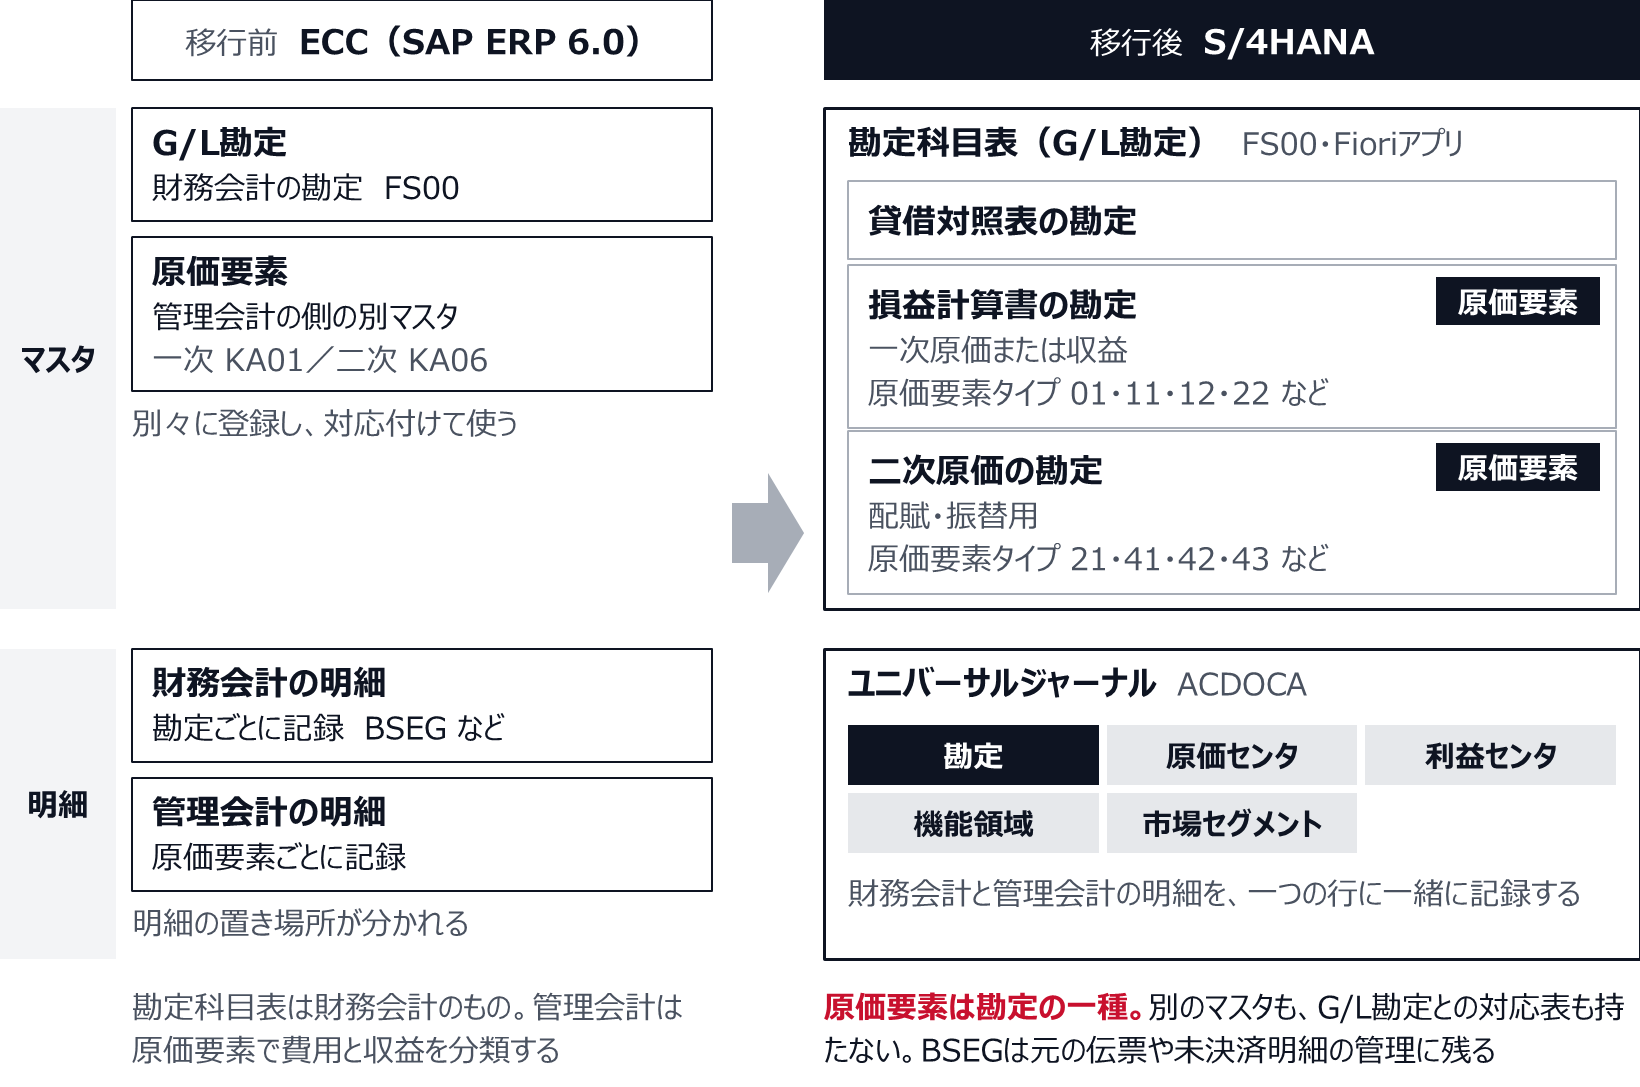
勘定科目表は、財務会計と管理会計の共通の設計図になった。どちらの都合で勘定を切るかを、移行の最初に決める。
ポイント
- 移行前に、いまの原価要素を一次と二次に分けて一覧にし、それぞれがどのG/L勘定の種類になるかを確かめる。
- その一覧は、財務会計の担当と管理会計の担当が一緒に見る。どちらか一方だけで確認すると、後で片方の都合が抜け落ちる。
勘定科目表の持ち方が、管理会計でできることを決める
勘定科目表と管理会計の結びつきには、従来からある決まりがあります。SAPによれば、会社コードに割り当てる勘定科目表(操作勘定コード表)は、原価計算にもそのまま使われます。管理会計の集計の単位である管理領域も、そこに属する会社コードと同じ勘定科目表を使う決まりです。
そのうえでSAPは、グループ会社で勘定科目表を持つ方法を2つ示しています。
| 持ち方 | 中身 | 利点 | 制約 |
|---|---|---|---|
| 集中型 | グループで一つの勘定科目表を全社の操作勘定コード表にし、各国の要件には国別勘定科目表を追加で持つ | 会社コードをまたいだ原価計算ができる | 各国の経理担当者が自国の勘定科目表で作業できない |
| 分散型 | 会社コードごとに国別の勘定科目表を操作勘定コード表にし、連結用にグループ勘定科目表を追加で指定する | 各国の経理担当者が自国の勘定科目表で作業できる | 会社コードをまたいだ原価計算ができない |
筆者の見るところ、S/4HANAで変わったのはこの判断の重さです。二次原価まで勘定科目表に並び、管理会計の明細も同じ勘定で記録されるようになったので、どちらの型を選ぶかは、管理会計でどこまでグループ横断に原価を見るかをそのまま決めます。一つの管理領域に複数の会社コードを入れるなら、勘定科目表をそろえ、原価要素の扱いも全社で同じにしなければなりません。SAPは、管理領域と会社コードの関係は割り当てた後で変えるのが難しく、非常に時間がかかる場合があると注意しています。
集中型なら会社をまたいで原価を見られる。その代わり、各国は自国の勘定科目表で作業できない
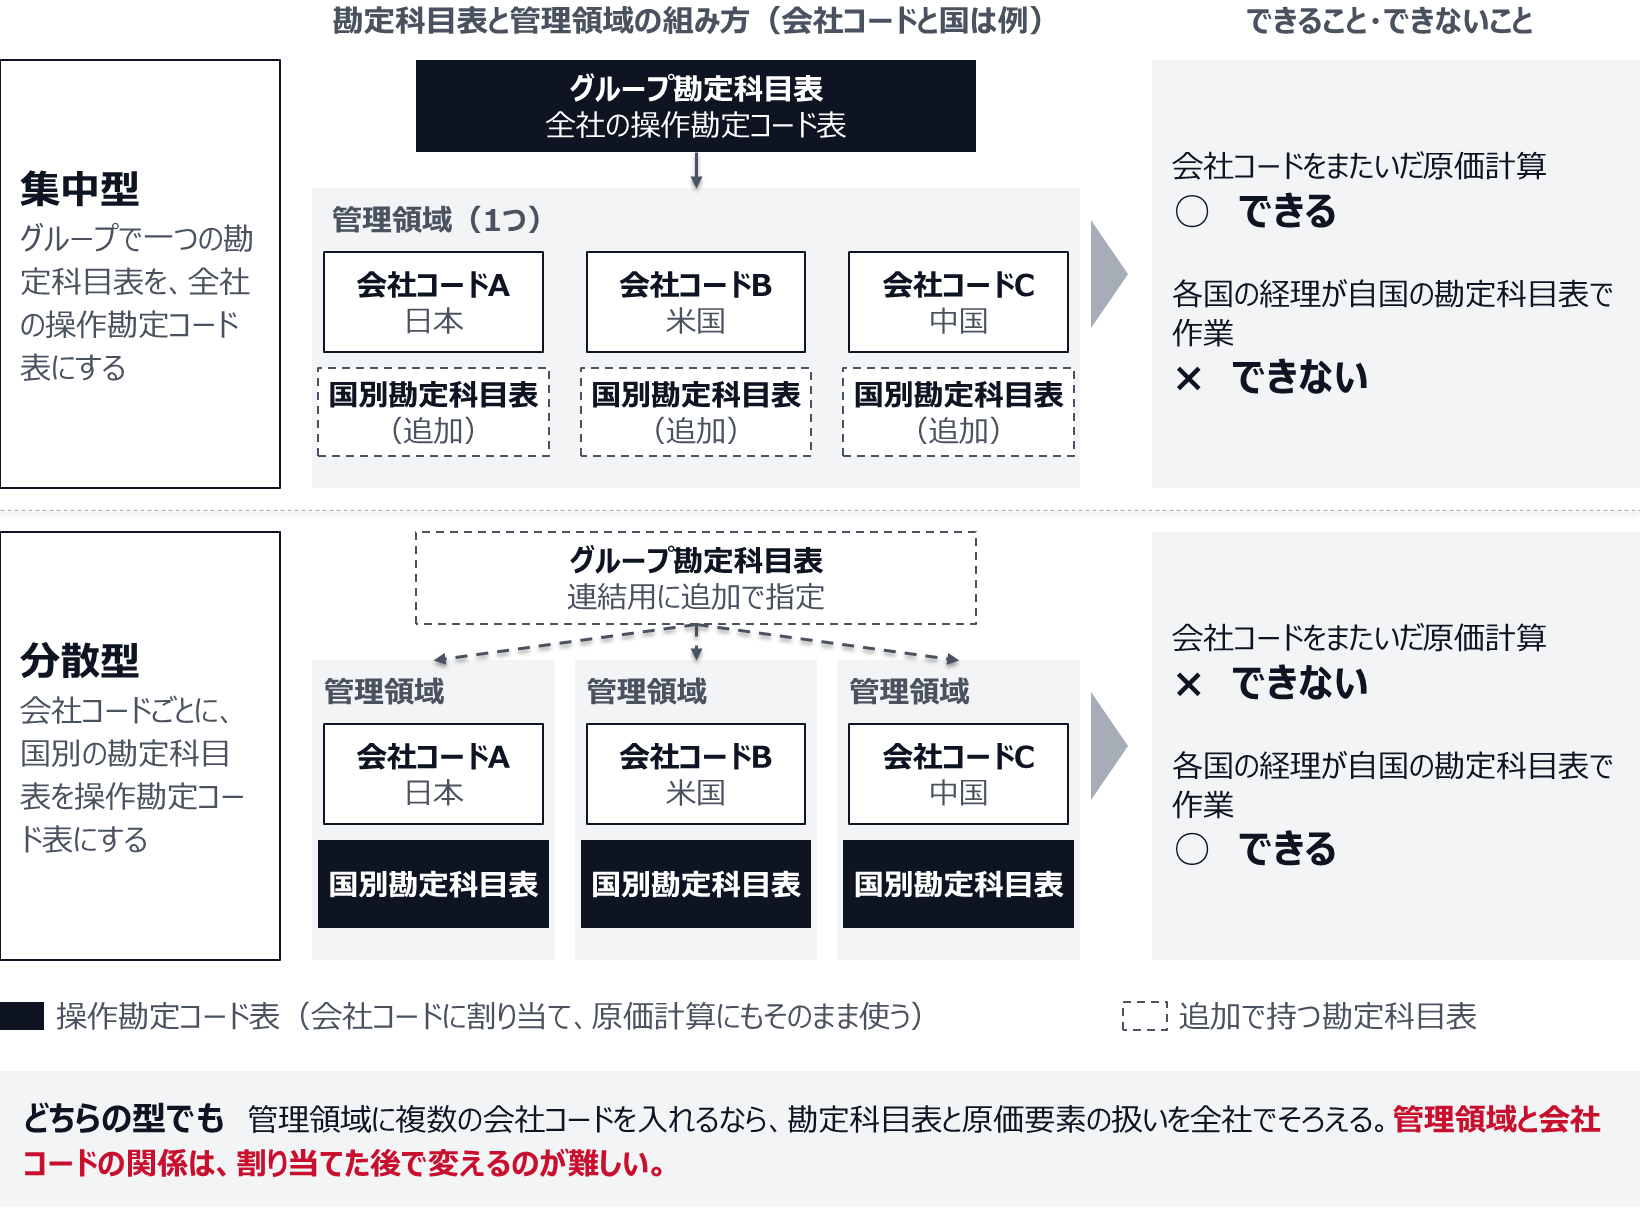
どちらの型を選ぶかで、管理会計がどこまでグループ横断に原価を見られるかが決まる。移行計画の最初に、配賦や原価計算をしたい会社の組み合わせを書き出す。
注意
移行が進んでから「やはりグループ横断で原価を見たい」と気づいても、管理領域の組み方は簡単には戻せません。移行計画の最初の段階で、どの会社の間で配賦や原価計算をしたいのかを書き出しておいてください。
管理会計の要望は、勘定科目でなく勘定以外の項目で受け止める
一本化のあと、移行の現場で起きやすいのは、管理会計の要望をすべて勘定科目で受け止めようとする動きです。部門別、製品別、用途別に費用を見たいという要望が、そのまま勘定の細分化になる。勘定科目表は膨らみ、財務報告の側から見ると使わない科目が並びます。
勘定を増やさなくても、見る角度は持てます。ユニバーサルジャーナルの仕訳明細には、原価センタ、利益センタ、機能領域、収益性分析の市場セグメントといった管理会計の項目が一緒に記録されます。SAPの説明では、損益計算書は仕訳明細にあるどの項目でも切り分けられます。たとえば機能領域は、費用を製造・管理・販売といった機能に分ける項目です。G/L勘定や原価センタなどのマスタに設定しておけば、転記の際に決まったルールで導出され、仕訳に入ります。
筆者は、線引きを次のように置くことを勧めています。勘定科目で分けるのは、外部への報告や税務で区別が要るものと、原価の流れの種類。どの部門の、どの製品の、どの機能の費用かといった見る角度は、勘定以外の項目に持たせる。こうしておけば、管理会計の見方を変えたいときに勘定科目表を触らずに済みます。持たせ分けの例は次のとおりです。
| 区別したいこと | 持たせる場所 | 例 |
|---|---|---|
| 外部への報告や税務で区別が要るもの | 勘定科目 | 売上と売上控除、交際費のように税務で区別する費用 |
| 原価の流れの種類 | 勘定科目(二次原価) | 配賦、内部活動配分、内部決済 |
| どの部門の費用か | 原価センタ | 製造部、営業部 |
| どの事業の損益か | 利益センタ | 事業部、製品ライン |
| どの機能の費用か | 機能領域 | 製造、販売、管理 |
| どの製品・市場の損益か | 収益性分析の市場セグメント | 製品群、得意先群、地域 |
この線引きは、経理だけでは決まりません。関わるのは3者です。財務報告を持つ経理、管理会計を持つ経営企画、設定と運用を担う情報システム部門。要望が出るたびに「勘定に入れるか」でもめないよう、判断の優先順位を最初に一文で書いておいてください(書き方は最後の節で扱います)。どちらを上に置くかが決まっていれば、個々の要望はその一文に照らして裁けます。
勘定で分けるのは、報告・税務の区別と原価の流れの種類。見る角度は仕訳明細の別の項目に持たせる
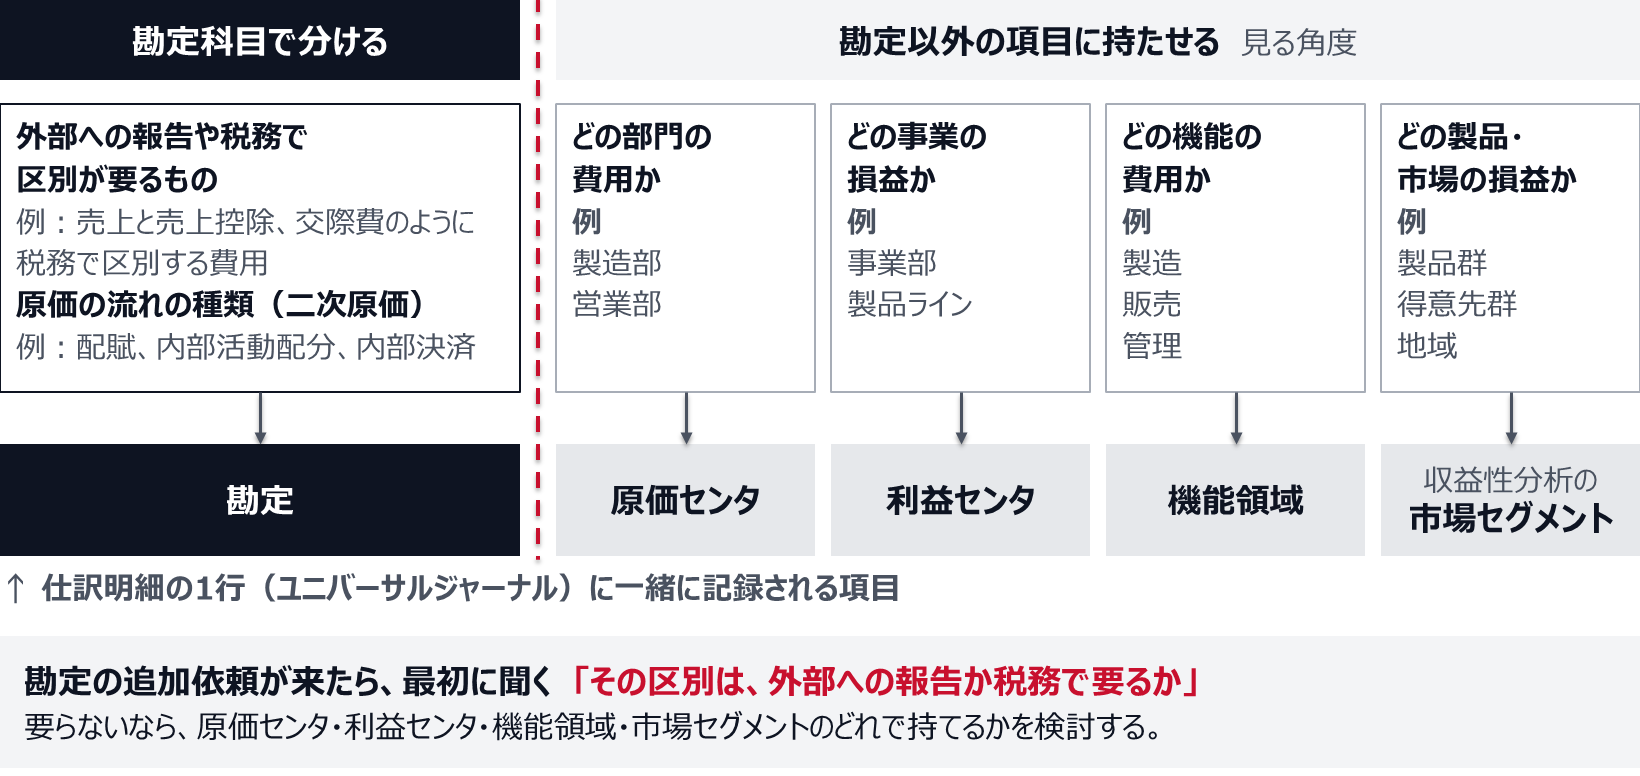
ポイント
- 新しい勘定の追加依頼が来たら、「その区別は外部報告か税務で要るか」を最初に聞く。
- 要らないなら、原価センタ・利益センタ・機能領域・市場セグメントのどれで持てるかを検討する。
- 判断に迷ったら、最初に書いた優先順位の一文に戻る。
二次原価要素を並べることは、配賦のルールを勘定科目表に書き込むこと
二次原価要素も、移行の早い段階で決めておく論点です。二次原価の原価要素タイプは、内部決済、間接費の配賦率、配賦、内部活動配分といった原価の流し方に対応しています。二次原価の勘定を並べることは、社内で原価をどう流すかを勘定科目表に書き込むことと同じです。
ECCで長年使ってきた二次原価要素も、S/4HANAでは二次原価のG/L勘定として勘定科目表に並びます。引き継げば、過去の配賦ルールも持ち込みます。いま使っていない配賦や、誰も説明できない配賦が混ざっていないか。移行前に一度棚卸しをしておけば、勘定科目表も月末の配賦処理も軽くなります。原価要素ごとに決めていた既定の割当先(原価センタなど)は、S/4HANAでは原価要素のマスタでなく自動勘定割当の設定(OKB9)で持つので、ここも棚卸しの対象に入れてください。配賦処理が月次決算の日程に与える影響は、決算早期化の実装支援で扱っています。
二次原価要素をそのまま引き継ぐと、古い配賦ルールまで持ち込む。移行前の棚卸しで、引き継ぐもの、持つ場所が変わるもの、外すものに分ける
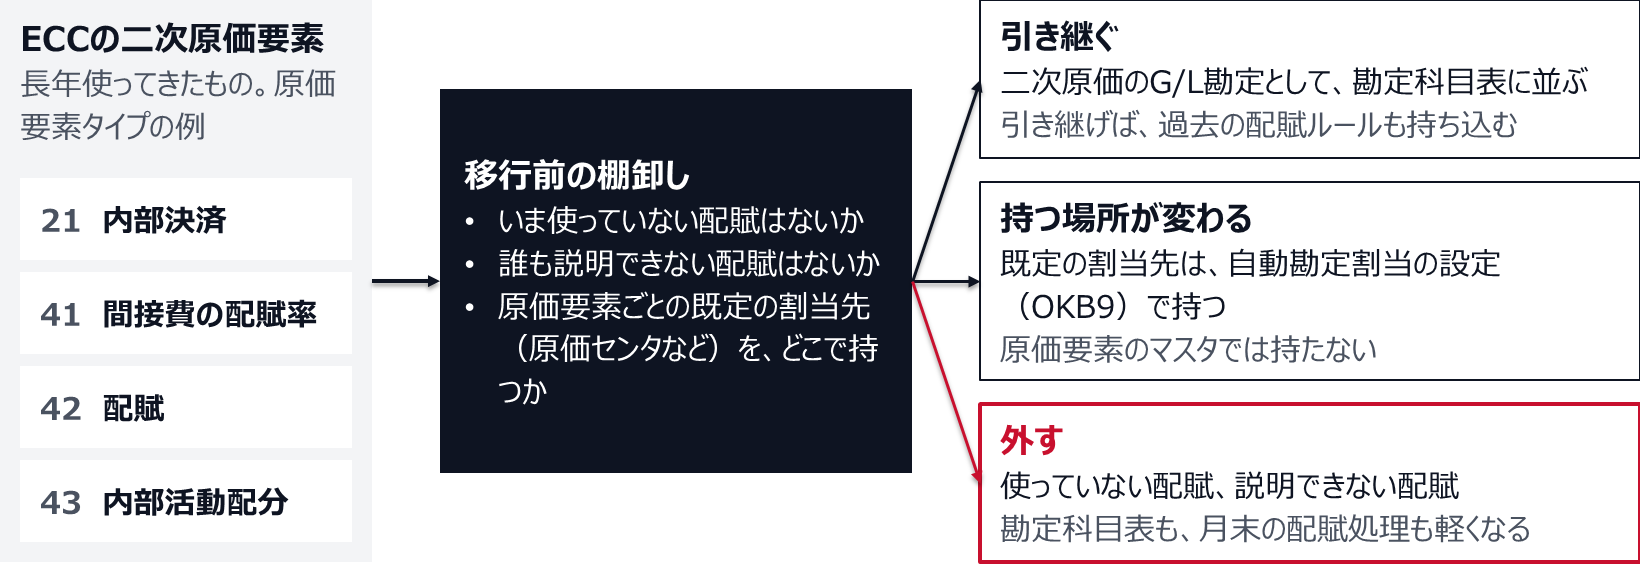
移行方式によって、勘定科目表を見直せる幅が変わる
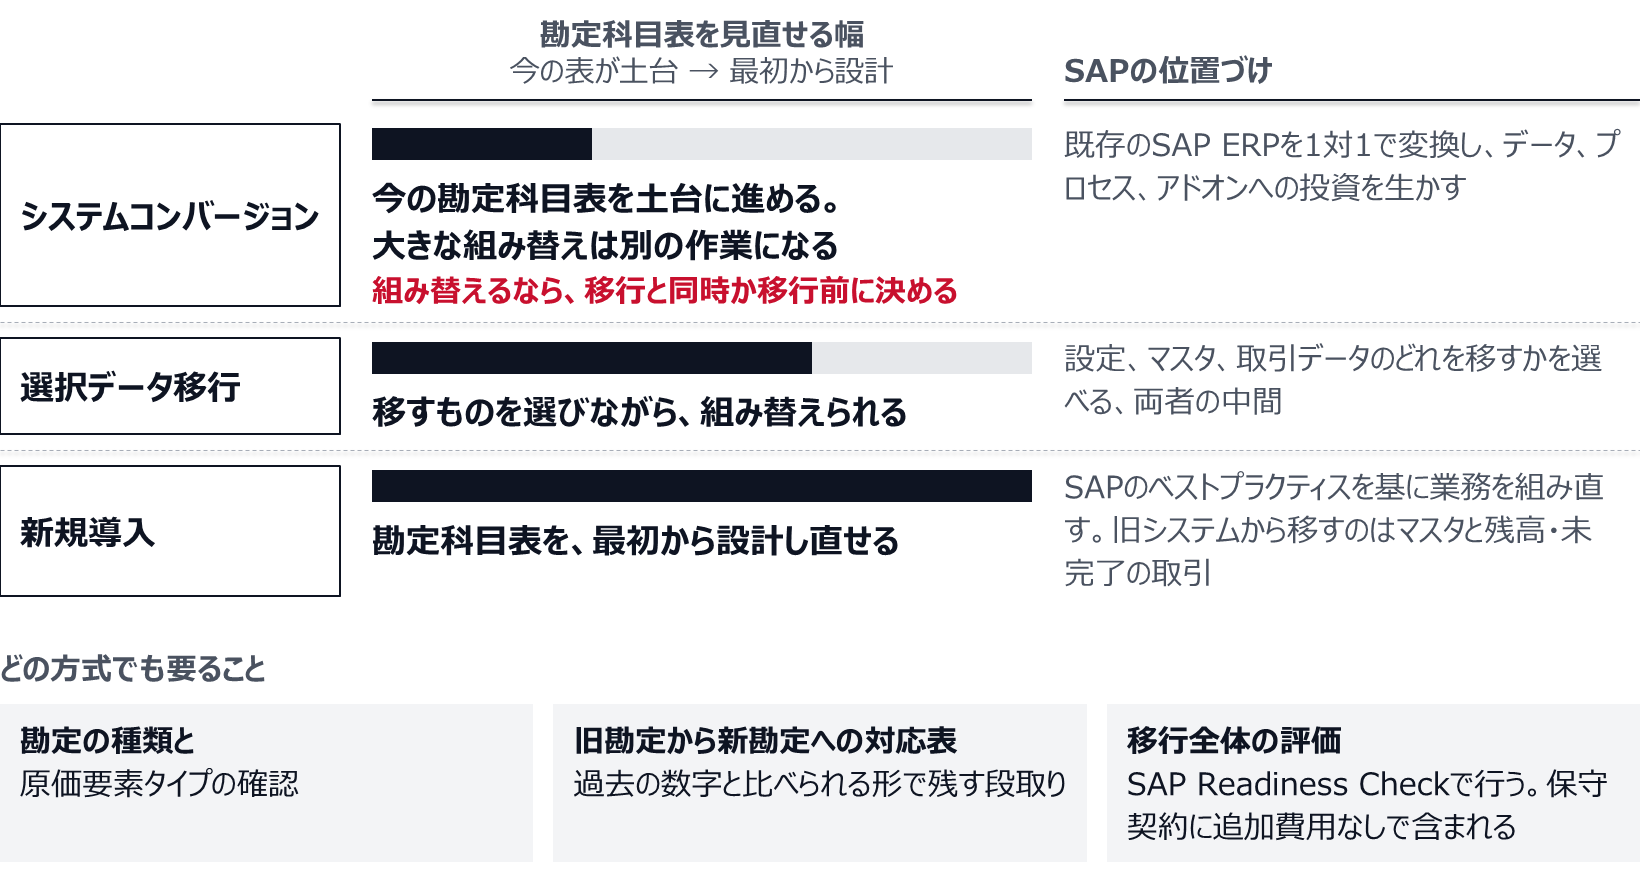
どこまで作り直せるかは、移行方式にも左右されます。SAPの学習コンテンツ(S/4HANA Cloud Private Edition向けの講座)は、3つの方式を次のように位置づけています。
| 方式 | SAPの位置づけ | 勘定科目表の見直し |
|---|---|---|
| システムコンバージョン | 既存のSAP ERPを1対1で変換し、データ、プロセス、アドオンへの投資を生かす | 今の勘定科目表を土台に進める。大きな組み替えは別の作業になる |
| 新規導入 | SAPのベストプラクティスを基に業務を組み直す。旧システムから移すのはマスタと残高・未完了の取引 | 勘定科目表を最初から設計し直せる |
| 選択データ移行 | 設定、マスタ、取引データのどれを移すかを選べる、両者の中間 | 移すものを選びながら組み替えられる |
表の右端は、SAPの位置づけから筆者が整理したものです。どの方式でも、S/4HANAでは原価要素はG/L勘定の一種として扱われるので、勘定の種類と原価要素タイプの確認は必要になります。旧勘定から新勘定への対応表も作ることになり、過去の数字と比べられる形で残す段取りを、ここで決めておきます。移行全体の評価には、SAPが、保守契約に追加費用なしで含まれるSAP Readiness Check(移行にかかわる主な要素の評価)の実行を強く勧めています。
勘定科目表を見直せる幅は、移行方式で変わる。どの方式でも、勘定の種類の確認と新旧の対応表は要る
注意
システムコンバージョンを選ぶと、勘定科目表の組み替えは後回しになりがちです。移行後に組み替えると、新旧の対応表をもう一度作ることになり、過去の数字との比較も改めて手当てが要ります。組み替えるなら、移行と同時か、移行前に決めておくほうが手戻りは少なくなります。
最初に書くのは、どちらの都合を優先するかの一文
順番が大事です。間違えると、後の判断が前の判断を覆すことになります。筆者が勧める順序は次のとおりです。
- 財務報告とグループの管理会計のどちらを優先するかを、一文で書く(例:「勘定の区分は外部報告の要件を優先し、管理会計の見方は勘定以外の項目で満たす」)
- グループで一つの勘定科目表にするか、国別にするか(集中型か分散型か)
- 管理領域に会社コードを1社ずつ置くか、複数まとめるか
- 勘定科目で分けるものと勘定以外の項目で分けるものの線引き、二次原価要素と配賦ルールの棚卸し
- 移行方式と、旧勘定から新勘定への対応表
5つの順で決める。前の判断が、次の判断の前提になる
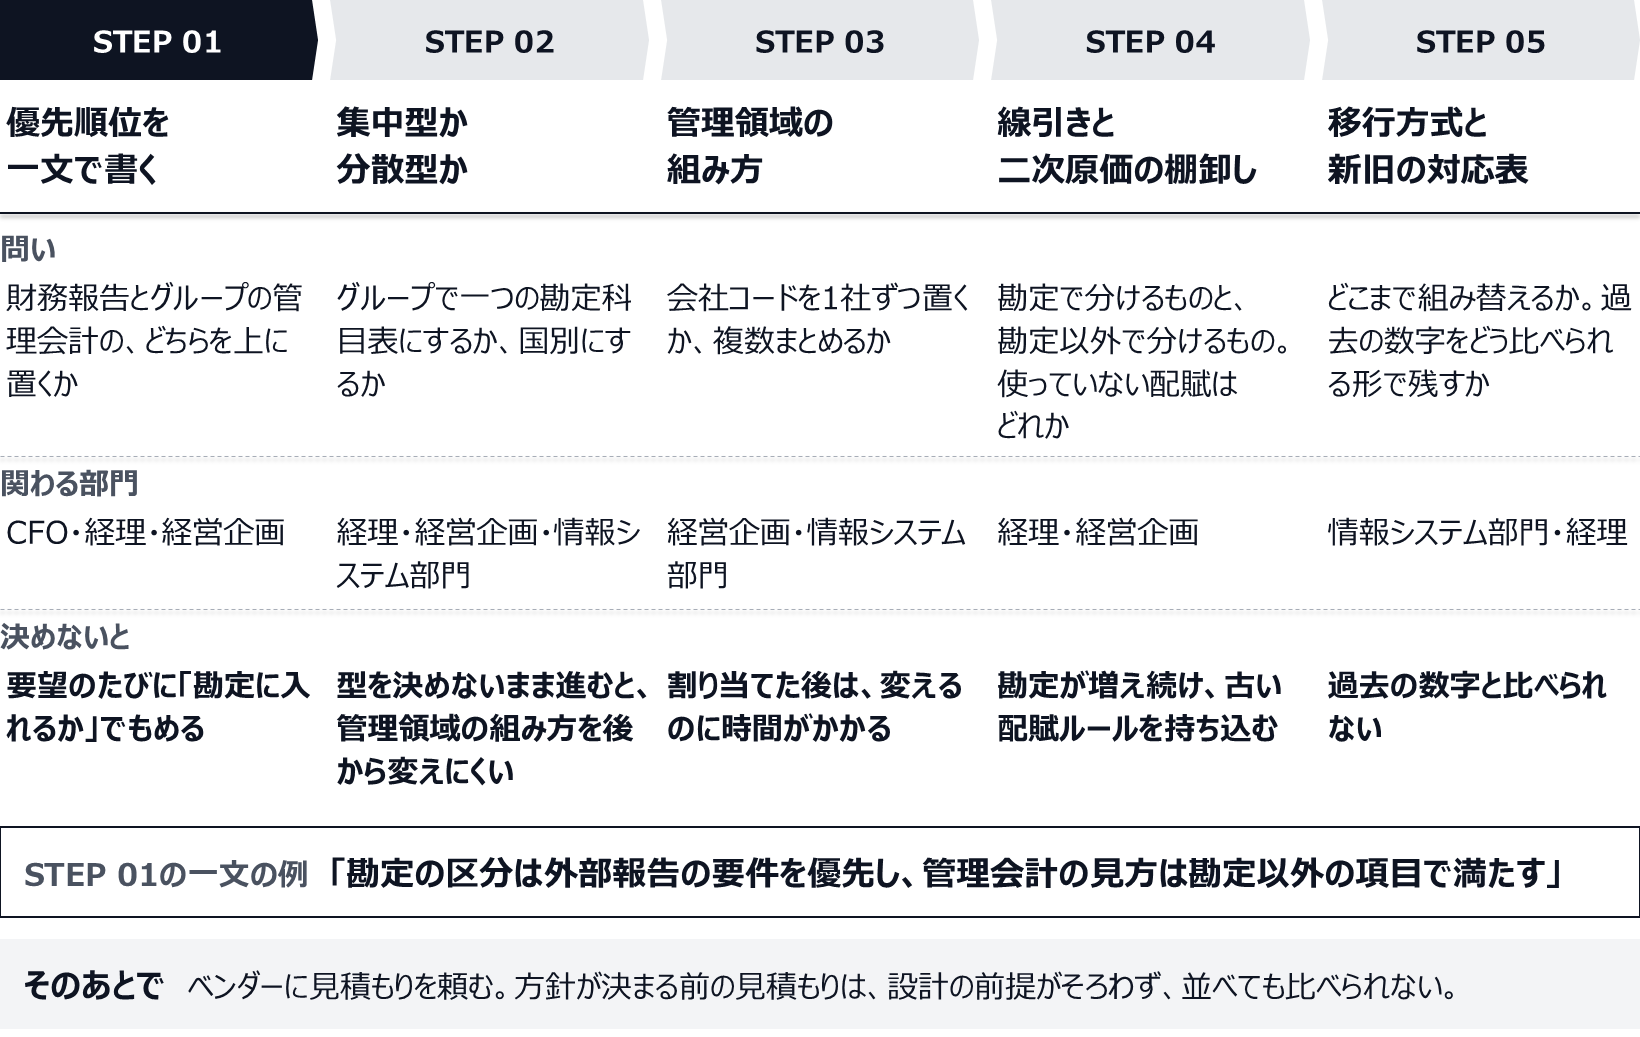
最初の一文が決まっていれば、後から出てくる要望は、その一文に照らして裁ける。
ベンダーに見積もりを頼むのは、この5つが固まってからにしてください。勘定科目表の方針が決まっていない段階では、各社の見積もりが置いている設計の前提がそろわず、並べても比べられません。
まとめ
- S/4HANAでは原価要素がG/L勘定の一種になり、財務会計と管理会計が同じ勘定科目表の上で記録される。
- 集中型か分散型か、管理領域をどう組むかは、グループ横断の原価計算の可否を決める。移行の最初に決める。
- 管理会計の見る角度は勘定以外の項目に持たせ、優先順位を一文で書いておく。
- 二次原価要素は配賦ルールとして棚卸しし、古いルールを持ち込まない。
勘定科目表の方針は、決算の速さや管理会計の使い勝手に、移行後も長く効きます。会計(FI/CO)では、Never RedはSAPの導入・更改と経営管理の設計を同じ担当者が担う体制で、勘定科目表の方針づくりや管理会計の要望の線引きから支援します。移行の進め方はS/4HANA移行支援で、SAP導入の支援の全体はSAP導入支援で、ほかの支援領域は事業紹介でご覧いただけます。会計の設計と設定の受け持ち方は、SAP会計(FI/CO)の導入支援にまとめています。
よくある質問
Q. S/4HANAでは、原価要素はどこで登録するのですか。 G/L勘定のマスタで登録します。FS00かFioriのG/L勘定マスタデータ管理アプリで、勘定の種類(一次原価または収益、二次原価)と原価要素タイプを指定します。原価要素を別のマスタとして持つ必要はありません。
Q. 一本化すると、勘定科目は増えますか。 二次原価の勘定が勘定科目表に並ぶので、表に載る勘定は増えます。それ以上に増えるかどうかは設計次第です。部門や製品といった見る角度を勘定以外の項目に持たせれば、勘定科目の増加は抑えられます。
Q. システムコンバージョンなら、今の勘定体系を土台に進められますか。 進められます。コンバージョンは既存のデータやプロセスを生かす方式です。ただし、原価要素がG/L勘定の一種として扱われる点は変わらないので、勘定の種類と原価要素タイプの確認は必要です。勘定体系を組み替える機会にしたい場合は、新規導入か選択データ移行のほうが向いています。
Q. 収益性分析(CO-PA)の作りも見直す必要がありますか。 SAPの説明では、ユニバーサルジャーナルと完全に統合されているのはマージン分析(勘定ベースの収益性分析)で、原価ベースの収益性分析は並行して使えます。どちらで収益性を見るかも、勘定の線引きと合わせて決めておく論点です。
勘定科目表の方針づくりを移行計画の前に済ませたい場合は、お問い合わせからご連絡ください。
出典
- 原価要素は勘定科目表の一部になり、原価要素のマスタを別に維持する必要はない/編集はFS00またはFioriアプリ(Manage Chart of Accounts)/一次原価要素(01)と二次原価要素(21・41・42など):SAP Help Portal「原価要素」(SAP S/4HANA オンプレミス版)
- G/L勘定の種類「一次原価/収益」「二次原価」、既定の勘定割当は原価要素マスタでなくOKB9で定義:SAP Help Portal「原価要素会計 (CO-OM-CEL)」
- 原価要素タイプの一覧(01・11・12・22/21・31・41・42・43など):SAP Help Portal「原価要素タイプ」
- 原価要素の登録トランザクション(一次はKA01、二次はKA06):SAP Help Portal「原価要素の転送に関する情報シート」
- G/L勘定マスタデータ管理アプリ(関連トランザクションFS00・KA01・KA06など):SAP Help Portal「G/L 勘定マスタデータ管理」
- 財務会計と管理会計のデータを一つの勘定科目表で記録/勘定科目表は二次原価の勘定を含む/G/L勘定と原価要素の対応付けが不要/損益計算書を仕訳明細の任意の項目で切り分けられる:SAP Help Portal「ユニバーサルジャーナル」
- 原価要素はユニバーサルジャーナル導入前と異なりCOの独立したマスタでなくG/L勘定の一種/BSEGは引き続き存在する/ユニバーサルジャーナルと完全統合されるのはマージン分析で、原価ベースの収益性分析は並行利用できる:SAP Help Portal「ユニバーサルジャーナル: FAQ」
- 操作勘定コード表は原価計算にも使われ、管理領域は会社コードと同じ勘定科目表を使う/集中型と分散型の利点と制約:SAP Help Portal「原価計算と勘定コード表」
- 管理領域と会社コードの1対1・1対nの関係、割当後の変更は難しく時間がかかる、1対nでは勘定科目表と原価要素の扱いをそろえる:SAP Help Portal「管理領域と会社コードの割当」
- 機能領域(売上原価法に沿って費用を機能別に分ける項目、G/L勘定や原価センタのマスタに設定でき、決まったルールで導出されて仕訳に含まれる):SAP Help Portal「機能領域」
- 移行方式(新規導入・システムコンバージョン・選択データ移行)の位置づけ:SAP Learning「Describing the Customer Transition Paths to SAP S/4HANA Cloud Private Edition」
- SAP Readiness Checkは保守契約に追加費用なしで含まれ、移行の最初の一歩として実行を推奨:SAP Community(SAPによるブログ)「Maintenance Timelines for SAP ERP 6.0 ("ECC")」
CONSULTATION
SAP導入・S/4HANA移行のご相談
延長保守か移行か、移行ならどの方式か。会計の設計まで含めて、方針を決める段階からご一緒します。SAP導入・更改と経営管理の設計を支援します。会計(FI/CO)では、SAPの導入と経営管理の設計を同じ担当者が受け持ちます。
あわせて読みたい


